
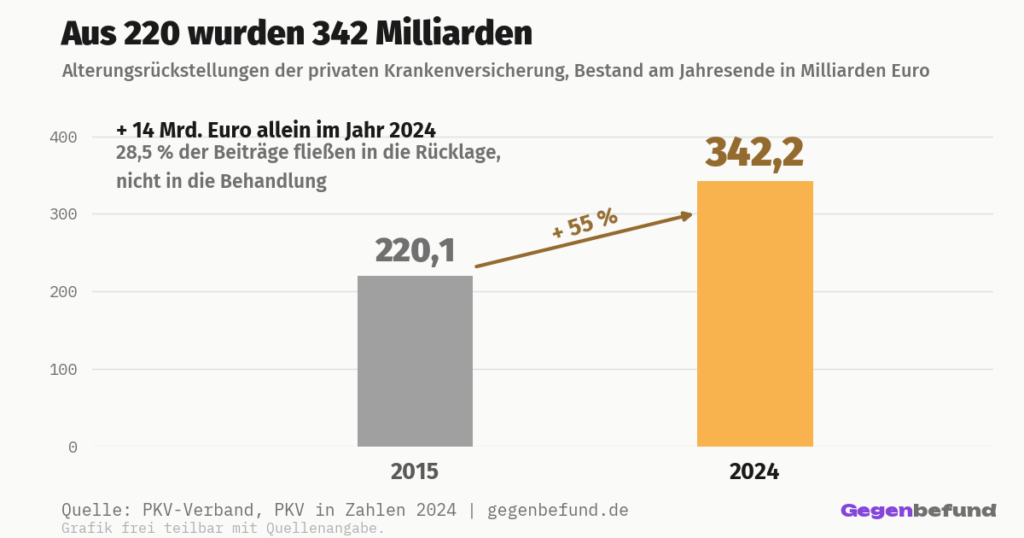
342,2 Milliarden Euro. So viel hatten Privatversicherte Ende 2024 für ihr eigenes Alter zurückgelegt. Zehn Jahre zuvor waren es 220,1 Milliarden.
Der Grund für diesen Berg liegt in der Bauweise der privaten Krankenversicherung. Sie arbeitet kapitalgedeckt: Ein Teil jedes Beitrags wird nicht für laufende Behandlungen ausgegeben, sondern angelegt, um die höheren Kosten im Alter abzufedern. 2024 waren das 28,5 Prozent der Beitragseinnahmen. In der privaten Pflegepflichtversicherung sind es sogar 65,5 Prozent.
Hinter dem Betrag stehen mehr als 40 Millionen privatversicherte Menschen, davon 8,7 Millionen mit einer Vollversicherung und 31,3 Millionen mit einer Zusatzversicherung. Auf einzelne Köpfe lässt sich die Summe nicht sauber umlegen, weil in ihr Voll-, Zusatz- und Pflegeversicherungen zusammenfließen.
Die gesetzliche Krankenversicherung funktioniert genau umgekehrt. Sie ist umlagefinanziert, die Beiträge von heute zahlen die Behandlungen von heute. Rücklagen in dieser Größenordnung gibt es dort nicht und kann es systembedingt nicht geben.
Für die Reformdebatte ist das entscheidend. Die Rückstellungen sind den einzelnen Versicherten zugeordnet und stehen unter dem Eigentumsschutz des Grundgesetzes. Wer die beiden Systeme zusammenlegen will, kann dieses Kapital nicht einfach in einen gemeinsamen Topf schieben. Jedes Modell einer Bürgerversicherung muss zuerst beantworten, was mit den 342 Milliarden passiert.
Gleichzeitig wächst der Betrag weiter, allein 2024 um 14 Milliarden Euro. Die Frage wird also mit jedem Jahr größer, in dem sie nicht beantwortet wird.
Die Zahlen stammen aus dem Zahlenbericht des PKV-Verbands vom Januar 2026. Der Verband vertritt die privaten Versicherer und deutet die Rücklagen ausdrücklich als Vorsorgevorteil gegenüber der gesetzlichen Kasse. Die Beträge selbst sind testiert, die Bewertung ist eine politische Frage.
Was das duale System im Alltag bedeutet, steht in der Analyse zu privater und gesetzlicher Krankenversicherung. Wie unterschiedlich beide Gruppen auf einen Facharzttermin warten, zeigt die Datengrafik zur Wartezeit.
Daten zur Grafik
Daten zur Grafik anzeigen
| Kennzahl | Wert |
|---|---|
| Bestand 2015 | 220,1 Mrd. Euro |
| Bestand 2024 | 342,2 Mrd. Euro |
| Zuwachs über zehn Jahre | +122,1 Mrd. Euro, rund 55 % |
| Zuwachs allein 2024 | +14 Mrd. Euro |
| Anteil der Beiträge in der Rücklage, gesamt | 28,5 % |
| davon Krankenversicherung | 22,5 % von 44,5 Mrd. Euro Beiträgen |
| davon Pflegepflichtversicherung | 65,5 % von 6,2 Mrd. Euro Beiträgen |
| Privatversicherte Menschen | 8,7 Mio. vollversichert, 31,3 Mio. zusatzversichert |
Was sind Alterungsrückstellungen in der privaten Krankenversicherung?
Alterungsrückstellungen sind Kapital, das private Krankenversicherer aus den Beiträgen zurücklegen, um die höheren Behandlungskosten ihrer Versicherten im Alter abzufedern. Ende 2024 lag der Bestand bei 342,2 Milliarden Euro, zehn Jahre zuvor waren es 220,1 Milliarden. 28,5 Prozent der Beitragseinnahmen flossen 2024 in diese Rücklage, in der privaten Pflegepflichtversicherung sogar 65,5 Prozent. Das Kapital ist den einzelnen Versicherten zugeordnet und steht unter dem Eigentumsschutz des Grundgesetzes, weshalb es als zentrale Hürde für eine Bürgerversicherung gilt. Die gesetzliche Krankenversicherung bildet solche Rücklagen nicht, weil sie umlagefinanziert ist. Quelle: PKV-Verband, Zahlenbericht Januar 2026.